

Σχετικά Άρθρα
«Έπεσε» η Revolut - Μπλακ άουτ σε κάρτες και πληρωμές, χάος για τους πελάτες - Τεράστια αναστάτωση σε όλη την Ευρώπη
Αποκάλυψη ΒΝ για Revolut: Οι χάκερ την τρυπάνε χωρίς έλεος, «παραμύθια» οι διαβεβαιώσεις στους πελάτες – Βαρύ ράπισμα από Lloyds
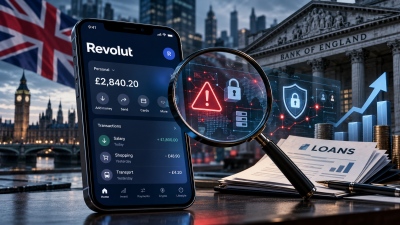
Συναγερμός για τη Revolut, καθώς η Τράπεζα της Αγγλίας (BoE) βάζει στο μικροσκόπιο τους εσωτερικούς ελέγχους και τις διαδικασίες έγκρισης νέων χρηματοοικονομικών προϊόντων της. Η εξέλιξη έρχεται την ώρα που η εταιρεία, έχοντας εξασφαλίσει πλήρη τραπεζική άδεια στη Βρετανία, ετοιμάζεται να επεκταθεί δυναμικά στην αγορά των προσωπικών δανείων, διευρύνοντας τον ανταγωνισμό με τις παραδοσιακές τράπεζες.
Ειδικότερα, σύμφωνα με πληροφορίες των Financial Times, η Prudential Regulation Authority (PRA), η εποπτική αρχή της Τράπεζας της Αγγλίας, εξέδωσε νωρίτερα φέτος μια λεγόμενη εντολή βάσει του άρθρου 166, προκειμένου να εξετάσει τους κινδύνους, που συνδέονται με την ταχεία κυκλοφορία νέων χρηματοοικονομικών προϊόντων από τη Revolut. Η εντολή εκδόθηκε περίπου την περίοδο κατά την οποία η Revolut εξασφάλισε τελικά πλήρη τραπεζική άδεια, τον Μάρτιο, σύμφωνα με τις ίδιες πηγές, με στόχο να αξιολογηθεί καλύτερα η αξιοπιστία και η αποτελεσματικότητα των εσωτερικών συστημάτων του ομίλου.
Μέσα σε λίγο περισσότερο από μία δεκαετία, η Revolut έχει αναπτυχθεί σε μια επιχείρηση με περισσότερους από 80 εκατομμύρια πελάτες και αποτίμηση 115 δισ. δολαρίων, ξεπερνώντας σε αξία τρεις από τις τέσσερις μεγαλύτερες τράπεζες λιανικής της εγχώριας αγοράς της.
Η έγκριση της τραπεζικής άδειας, έπειτα από πολυετή αναμονή κατά την οποία η fintech δυσκολευόταν να πείσει τις εποπτικές αρχές ότι μπορούσε να διαχειριστεί την ταχεία ανάπτυξή της, θεωρήθηκε καθοριστική για την υλοποίηση της φιλοδοξίας της Revolut να επεκταθεί σε 70 χώρες έως το 2030, από περίπου 40 όπου δραστηριοποιείται σήμερα.
Η άδεια επέτρεψε επίσης στη βρετανική τράπεζα της Revolut να δέχεται καταθέσεις και να εισέλθει στην αγορά δανεισμού, η οποία παραδοσιακά κυριαρχείται από τις συμβατικές τράπεζες.
Στο μικροσκόπιο τα εσωτερικά συστήματα
Η εντολή βάσει του άρθρου 166, γνωστή και ως έλεγχος από εξειδικευμένο ανεξάρτητο εμπειρογνώμονα, υποχρεώνει μια εποπτευόμενη εταιρεία να διορίσει ειδικούς συμβούλους, οι οποίοι εξετάζουν τα εσωτερικά συστήματα και τους μηχανισμούς ελέγχου της.
Η διαδικασία συνήθως περιλαμβάνει έρευνα από εταιρεία λογιστών ή νομικών συμβούλων και καταλήγει σε έκθεση με συστάσεις για τις βελτιώσεις που ενδεχομένως απαιτούνται.
Η συγκεκριμένη εντολή χρησιμοποιείται ως μέσο συγκέντρωσης στοιχείων. Εάν διαπιστωθούν αστοχίες, οι εποπτικές αρχές μπορούν να επιβάλουν κυρώσεις ή να λάβουν άλλα μέτρα επιβολής της νομοθεσίας για τυχόν παραβιάσεις των κανόνων.
Τα σχέδια για την επέκταση στα δάνεια
Τη Δευτέρα, η Revolut ανακοίνωσε σχέδια για την παροχή μη εξασφαλισμένων προσωπικών δανείων ύψους 2.000 έως 25.000 λιρών. Παράλληλα, παρουσίασε συνεργασία με την εταιρεία διαχείρισης περιουσιακών στοιχείων Carne, μέσω της οποίας οι πελάτες της θα μπορούν να επενδύουν σε ιδιωτικές τεχνολογικές εταιρείες.
Στο πλαίσιο της ταχύτατης ανάπτυξής της, η Revolut έχει υιοθετήσει ένα πολυσχιδές επιχειρηματικό μοντέλο, το οποίο περιλαμβάνει συναλλαγές σε κρυπτονομίσματα, πληρωμές με κάρτες και συνδρομητικές υπηρεσίες.
Ο διευθύνων σύμβουλος της εταιρείας, Nik Storonsky, προτρέπει τους εργαζομένους να λειτουργούν σαν «αυτοκατευθυνόμενοι πύραυλοι», έχοντας περιορισμένη εποπτεία, προκειμένου να αναπτύσσουν νέα προϊόντα. Ωστόσο, η προσέγγιση αυτή έχει οδηγήσει και σε συγκρούσεις με τις εποπτικές αρχές.
Πέρυσι, η Ευρωπαϊκή Κεντρική Τράπεζα επέβαλε περιορισμούς στην ανάπτυξη της Revolut, αφού εντόπισε «αδυναμίες» στις διαδικασίες έγκρισης νέων προϊόντων. Η ΕΚΤ διέταξε τη Revolut να υποβληθεί σε αξιολόγηση από τρίτο ανεξάρτητο φορέα, η οποία θα εξέταζε τις λειτουργίες διαχείρισης κινδύνων, κανονιστικής συμμόρφωσης και νομικής υποστήριξης που διέπουν την κυκλοφορία νέων προϊόντων στην Ευρώπη.
www.bankingnews.gr
Σχόλια αναγνωστών